
Отчет 4 фсс образец заполнения. Как заполнять отчет: нововведения
В форме 4-ФСС указываются данные по начисленным и уплаченным в отчётном квартале страховым взносам в ФСС за работников. Эту отчётность сдают все работодатели каждый квартал в территориальное отделение Фонда социального страхования:
- ИП – по месту своего жительства;
- Организации (юр. лица) – по месту своего нахождения.
ВНИМАНИЕ: с 3 квартала 2016 года будет действовать новая форма 4-ФСС (с изменениями), а с января 2017 года в связи с передачей , отчётность 4-ФСС будет практически отменена (останется только отчётность по взносам на соцстрахование от несчастных случаев на производстве и проф. заболеваний).
Сроки сдачи 4-ФСС
С января 2015 новые сроки сдачи отчётности:
- На бумаге - не позднее 20 числа месяца, следующего за отчетным кварталом;
- В электронном виде - не позднее 25 числа месяца, следующего за отчетным кварталом.
Если день сдачи отчётности выпадает на выходной или праздник, то это всё дело переносится на ближайший рабочий день.
Способы подачи 4-ФСС
1) На бумажном носителе отчётность сдаётся при количестве работников менее 25 человек (но при возможности и желании никто не запрещает сдать и в электронной форме). Подать её можно следующими способами:
- Лично или через представителя по доверенности;
- По почте ценным письмом с описью вложения.
Форма распечатывается в 2-х экземплярах (один вам потом вернут с отметкой о получении). Также проверяющие просят наряду с бумажным вариантом принести на флешке электронную версию заполненной 4-ФСС.
2) В электронном виде с применением Усиленной квалифицированной электронной подписи (ЭЦП) сдают ИП и организации, у которых среднесписочная численность работников свыше 25 человек. Днем представления электронной отчётности считается дата ее отправки. Оформление такой подписи занимает 1-2 дня и по стоимости в среднем 6500-7500 руб. Лучше заранее позаботиться об этом.
Нулевая отчётность 4-ФСС
Если ИП или организация состоит на учёте в ФСС в качестве работодателя, то форму 4-ФСС нужно сдавать в любом случае, даже если деятельность не велась.
Обязательны к заполнению Титульный лист, таблица 1, таблица 3, таблица 6, таблица 7, таблица 10. Все остальные таблицы в случае отсутствия показателей заполнять и включать в отчёт НЕ нужно.
Штрафы на несдачу 4-ФСС
За непредставление формы 4-ФСС штрафуют сразу по 2 статьям (ст. 46 Закона от 24 июля 2009 № 212-ФЗ и ст. 19 Закона от 24 июля 1998 № 125-ФЗ), потому что отчётность сдаётся по 2 видам страховых взносов:
На случай временной нетрудоспособности и в связи с материнством;
От несчастных случаев на производстве и профессиональных заболеваний (травматизм).
1) За непредставление в установленный срок 4-ФСС по взносам на случай больничного и в связи с материнством (Раздел 1) штраф составляет:
- 5% от суммы взносов, которые должны заплатить за последние 3 месяца отчётного периода (квартала), но не более 30% и не менее 1 000 рублей. Минимальный штраф обычно платится, когда речь идёт о нулевой отчётности.
2) За несвоевременную сдачу формы 4-ФСС по взносам на травматизм (Раздел 2) штраф составляет:
- Если задержка не превышает 180 календарных дней, то 5% от суммы взносов за каждый полный или неполный месяц просрочки, но не более 30% и не менее 100 рублей;
- Если задержка превысила 180 календарных дней, то 30% от суммы взносов + дополнительно будет капать 10% от суммы взносов за каждый полный или неполный месяц, начиная со 181 дня. При этом минимальный размер штрафа – 1 000 руб, а максимальный неограничен.
Административная ответственность. Если ФСС подаст в суд, то должностные лица организации (бухгалтер, руководитель) могут заплатить штраф от 300 до 500 рублей (статья 15.33 КоАП РФ) за несвоевременную сдачу 4-ФСС.
Инструкция по заполнению формы 4-ФСС
Нажимайте на каждое интересующее поле инструкции, чтоб появилась подробная информация.
Общие правила заполнения
1) В верхней части каждой заполняемой страницы поля «Регистрационный номер страхователя» и «Код подчиненности» заполняются в соответствии с уведомлением, полученным при регистрации в ФСС в качестве страхователя.
2) Форма расчета заполняется с использованием компьютера или от руки шариковой ручкой черного либо синего цвета печатными буквами.
3) При заполнении формы Расчета в каждую строку и соответствующие ей графы вписывается только один показатель. В случае отсутствия каких-либо показателей, предусмотренных формой Расчета, в строке и соответствующей графе ставится прочерк.
Примечание: хотя на практике, бывает, кто-то ставит прочерки, вместо них оставляют пустое место или пишут ноль, и инспекторы ФСС к этому не придирались.
4) Титульный лист, таблица 1, таблица 3, таблица 6, таблица 7, таблица 10 формы Расчета являются обязательными для представления всеми плательщиками страховых взносов.
В случае отсутствия показателей для заполнения таблицы 2, таблицы 3.1, таблицы 4, таблицы 4.1, таблицы 4.2, таблицы 4.3, таблицы 5, таблицы 8, таблицы 9 формы Расчета указанные таблицы не заполняются и не представляются.
5) Не допускается исправление ошибок с помощью корректирующего средства.
Для исправления ошибок следует перечеркнуть неверное значение показателя, вписать правильное значение показателя и поставить подпись страхователя или его представителя под исправлением с указанием даты исправления.
Все исправления заверяются печатью (при ее наличии) плательщика страховых взносов (правопреемника) либо его представителя.
6) После заполнения формы Расчета проставляется сквозная нумерация заполненных страниц в поле «стр.».
7) В конце каждой страницы Расчета проставляются подпись плательщика страховых взносов (правопреемника) либо его представителя и дата подписания Расчета.
Титульный лист
В поле «Регистрационный номер страхователя» указывается регистрационный номер страхователя.
Поле «Код подчиненности» состоит из пяти ячеек и указывает на территориальный орган Фонда, в котором плательщик страховых взносов (страхователь) зарегистрирован в настоящее время.
Примечание: указанные выше поля заполняются в соответствии с уведомлением, полученным при регистрации в ФСС в качестве страхователя.
В поле «Номер корректировки»:
- при представлении первичного Расчета указывается код 000;
- при представлении Расчета, в который внесены изменения, исправления, проставляется номер, указывающий, какой по счету Расчет с учетом внесенных изменений и дополнений представляется в территориальный орган Фонда (например: 001, 002, 003, ... 010).
ВНИМАНИЕ: Уточненный Расчет представляется по форме, действовавшей в том периоде, за который выявлены ошибки (искажения).
Поле «Отчетный период (код)». В первых двух ячейках проставляется код периода, за который представляется Расчет:
- 1 квартал - 03;
- Полугодие - 06;
- 9 месяцев - 09;
- Календарный год - 12.
В двух последних ячейках поля указывается количество обращений плательщика страховых взносов (страхователя) за выделением необходимых средств на выплату страхового возмещения: например, 01, 02, 03 и т.д.
В поле «Календарный год» проставляется календарный год, за расчетный период которого представляется Расчет (или уточненный расчет).
Поле «Прекращение деятельности» заполняется только в случае прекращения деятельности организации в связи с ликвидацией либо в случае прекращения деятельности в качестве индивидуального предпринимателя. В указанных случаях в данном поле проставляется буква «Л».
В поле «Полное наименование организации.../Ф.И.О. ИП...» указывается наименование организации в соответствии с учредительными документами либо отделения иностранной организации, осуществляющей деятельность на территории Российской Федерации, обособленного подразделения.
При подаче Расчета индивидуальным предпринимателем, адвокатом, нотариусом, занимающимся частной практикой, главой крестьянско-фермерского хозяйства, физическим лицом, не признаваемым ИП, указывается его фамилия, имя, отчество (последнее при наличии) (полностью, без сокращений) в соответствии с документом, удостоверяющим личность.
Поле «ИНН» (идентификационный номер налогоплательщика). Организации и ИП указывают ИНН в соответствии со свидетельством о постановке на учет в налоговом органе.
У организаций ИНН состоит из десяти знаков, а поле в бланке имеет двенадцать ячеек. Поэтому в первых двух ячейках следует проставить нули (00), например, 001234567892.
Поле «КПП» (код причины постановки на учет). Указывается КПП в соответствии со свидетельством о постановке на учет в налоговом органе по месту нахождения организации (обособленного подразделения).
ИП это поле не заполняют.
Поле «ОГРН (ОГРНИП)» . Организации и ИП указывают ОГРН (ОГРНИП) в соответствии с полученным свидетельством о государственной регистрации.
При заполнении ОГРН юридического лица (организации), который состоит из 13 знаков, в поле из 15 ячеек, отведенных для записи показателя ОГРН, в первых двух ячейках следует проставить нули (00), например, 001234567891122.
В поле «Номер контактного телефона» указывается городской или мобильный номер телефона с кодом города или оператора сотовой связи. Цифры заполняются в каждой ячейке БЕЗ применения знаков «тире» и «скобка».
В полях, отведенных для указания адреса регистрации:
- Организации (юридические лица) - указывают юридический адрес;
- Индивидуальные предприниматели - указывают адрес регистрации по месту жительства.
В поле «Шифр плательщика страховых взносов (страхователя)» указывается шифр, определяющий категорию плательщика страховых взносов (страхователя).
- В первых трех ячейках - указывается шифр в соответствии с приложением № 1 к Порядку заполнения 4-ФСС;
- В следующих двух ячейках - код в соответствии с приложением № 2;
- В последних двух ячейках - код в соответствии с приложением № 3.
В поле «Среднесписочная численность работников» указывается среднесписочная численность работников, рассчитанная на отчетную дату (иначе говоря, на последнее число отчетного периода: квартала, полугодия, девяти месяцев и года).
В поле, отведенном для заполнения показателя «из них: женщин» указывается среднесписочная численность работающих женщин.
Информация о количестве страниц представленного Расчета (например, «007») и количестве прилагаемых листов подтверждающих документов указывается в полях «Расчет представлен на» и «с приложением подтверждающих документов или их копий на».
Поле «Достоверность и полноту сведений, указанных в настоящем расчете, подтверждаю» :
Вверху поля указывается код лица, подтверждающего достоверность и полноту сведений, содержащихся в Расчете:
- 1 - плательщик страховых взносов (руководитель организации или ИП);
- 2 - представитель плательщика страховых взносов;
- 3 - правопреемник ликвидированной организации;
- руководителем организации - указываются фамилия, имя, отчество (последнее при наличии) руководителя организации полностью в соответствии с учредительными документами;
- индивидуальным предпринимателем - указываются фамилия, имя, отчество (последнее при наличии) ИП;
- представителем плательщика страховых взносов (или правопреемника), который является физическим лицом, - указываются фамилия, имя, отчество (последнее при наличии) физического лица в соответствии с документом, удостоверяющим личность;
- представителем плательщика страховых взносов (или правопреемника), который является юридическим лицом, - указывается наименование данного юридического лица в соответствии с учредительными документами.
В полях «Подпись», «Дата», «М.П.» проставляется подпись плательщика страховых взносов (правопреемника) либо его представителя, а также дата подписания Расчета; в поле «М.П.»ставится печать (при ее наличии).
В поле «Документ, подтверждающий полномочия представителя» указывается вид документа, подтверждающего полномочия представителя плательщика страховых взносов (правопреемника), например, «Доверенность №... от...».
Раздел 1. Страхование на случай временной нетрудоспособности и в связи с материнством
Таблица 1. Расчеты по страхованию на случай временной нетруд. и в связи с материнством
В поле «Код по ОКВЭД» указывается код основного вида экономической деятельности согласно классификатору ОКВЭД. Данное поле заполняется плательщиками страховых взносов, применяющими пониженные тарифы. Код ОКВЭД можно узнать из выписки ЕГРИП - для ИП или ЕГРЮЛ - для юр. лиц.
При заполнении таблицы:
В строках 2, 3, 5, 6, 15, 16 показываются суммы нарастающим итогом с начала расчетного периода (графа 3) с подразделением «На начало отчетного периода», «за последние три месяца отчетного периода» (графа 1).
По строке 1 отражается сумма задолженности по страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, образовавшаяся у плательщика страховых взносов на начало расчетного периода. Данный показатель должен равняться показателю строки 19 за предыдущий расчетный период, который на протяжении расчетного периода не меняется.
По строке 2 отражается сумма страховых взносов, исчисленная с начала расчетного периода, подлежащая уплате в территориальный орган Фонда.
По строке 3 отражаются суммы страховых взносов, начисленные плательщику страховых взносов территориальным органом Фонда по результатам выездных и камеральных проверок.
По строке 4
По строке 5 отражаются суммы не принятых к зачету расходов за прошлые расчетные периоды по актам выездных и камеральных проверок, проведенных территориальным органом Фонда.
По строке 6 отражаются суммы денежных средств, полученные от территориального органа Фонда плательщиком страховых взносов на выплату страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством.
По строке 7
Строка 8 - контрольная строка, где указывается сумма показателей строк с 1 по 7.
По строке 9 отражается сумма задолженности на конец отчетного (расчетного) периода на основании данных бухгалтерского учета плательщика страховых взносов:
- По строке 10 отражается сумма задолженности за территориальным органом Фонда на конец отчетного (расчетного) периода, образовавшаяся за счет превышения произведенных расходов на цели обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством над суммой страховых взносов, подлежащих перечислению в территориальный орган Фонда.
- По строке 11
По строке 12 отражается сумма задолженности на начало расчетного периода:
- По строке 13 отражается сумма задолженности за территориальным органом Фонда на начало расчетного периода, образовавшаяся за счет превышения расходов на цели обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством над суммой страховых взносов, подлежащих перечислению в территориальный орган Фонда, которая на протяжении расчетного периода не меняется (на основании данных бухгалтерского учета плательщика страховых взносов).
- По строке 14
Показатели строк 12 - 14 должны равняться показателям строк 9 - 11 Расчета за предыдущий расчетный период соответственно.
По строке 15 отражаются расходы на цели обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством, произведенные плательщиком страховых взносов с начала расчетного периода. Данный показатель должен соответствовать показателю контрольной строки 15 графы 4 таблицы 2 Расчета.
По строке 16
По строке 17 отражается списанная сумма задолженности плательщика страховых взносов в соответствии с нормативными правовыми актами Российской Федерации, принимаемыми в отношении конкретных страхователей или отрасли по списанию недоимки, а также в случае принятия судом акта, в соответствии с которым органы контроля за уплатой страховых взносов утрачивают возможность взыскания недоимки в связи с истечением установленного срока их взыскания, в том числе вынесения им определения об отказе в восстановлении пропущенного срока подачи заявления в суд о взыскании недоимки.
Строка 18 - контрольная строка, где указывается сумма показателей строк 12, 15 - 17.
По строке 19
Таблица 2. Расходы по страхованию на случай временной нетруд. и в связи с материнством
В данной таблице отражаются расходы на цели обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством с начала расчетного периода в соответствии с действующими нормативными правовыми актами по обязательному социальному страхованию.
При заполнении таблицы:
В графе 3:
- по строкам 1 - 6, 12 указывается количество оплаченных дней;
- по строкам 9 - 11 - количество произведенных выплат;
- по строкам 7, 8, 14 - количество пособий.
В графе 4 отражаются расходы нарастающим итогом с начала расчетного периода, зачтенные в счет страховых взносов, начисляемых в Фонд, в том числе в графе 5 отражаются расходы, произведенные за счет средств, финансируемых из федерального бюджета: сверх установленных норм лицам, пострадавшим от радиационных воздействий, в случаях, установленных законодательством РФ, оплата дополнительных выходных дней для ухода за детьми-инвалидами, а также дополнительные расходы на выплату пособий по временной нетрудоспособности, по беременности и родам, связанные с зачетом в страховой стаж застрахованного лица периодов службы, в течение которых гражданин не подлежал обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством, в соответствии с частью 4 статьи 3 Федерального закона от 29 декабря 2006 г. № 255-ФЗ, влияющие на определение размеров пособий с 1 января 2007 г.
По строке 1 отражаются расходы на выплату пособий по временной нетрудоспособности, произведенные за счет средств обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством на основании первичных листков нетрудоспособности за отчетный период, включая пособия, выплаченные в пользу работающих застрахованных лиц, являющихся гражданами государств - членов Евразийского экономического союза (далее - ЕАЭС), и число случаев назначения пособий по временной нетрудоспособности без учета расходов на выплату пособий по временной нетрудоспособности в пользу работающих застрахованных иностранных граждан и лиц без гражданства, временно пребывающих в Российской Федерации (графа 1), из них:
- По строке 2 - расходы на выплату пособий по временной нетрудоспособности лицам, работающим по внешнему совместительству, и число случаев назначения пособий по временной нетрудоспособности (графа 1).
По строке 3 отражаются расходы на выплату пособий по временной нетрудоспособности, произведенные за счет средств обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством на основании первичных листков нетрудоспособности за отчетный период, и число случаев назначения пособий по временной нетрудоспособности (графа 1) работающим иностранным гражданам и лицам без гражданства, временно пребывающим в Российской Федерации (за исключением высококвалифицированных специалистов в соответствии с Федеральным законом от 25 июля 2002 года № 115-ФЗ «О правовом положении иностранных граждан в Российской Федерации»...), из них:
- По строке 4 - расходы на выплату пособий по временной нетрудоспособности иностранным гражданам и лицам без гражданства, временно пребывающим в Российской Федерации, работающим по внешнему совместительству, и число случаев назначения пособий по временной нетрудоспособности (графа 1).
По строке 5 отражаются расходы на выплату пособий по беременности и родам, произведенные за счет средств обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством на основании первичных листков нетрудоспособности за отчетный период, и число случаев назначения пособий по беременности и родам (графа 1), из них:
- По строке 6 - выплаты лицам, работающим по внешнему совместительству, и число случаев назначения пособий по беременности и родам (графа 1).
По строке 7 отражаются расходы на выплату единовременного пособия женщинам, вставшим на учет в медицинских организациях в ранние сроки беременности.
По строке 8 отражаются расходы на выплату единовременного пособия при рождении ребенка, произведенные плательщиком страховых взносов.
По строке 9 отражаются расходы на выплату ежемесячных пособий по уходу за ребенком с отражением количества получателей в графе 1, в том числе:
- По строке 10 - по уходу за первым ребенком с отражением количества получателей в графе 1;
- По строке 11 - по уходу за вторым и последующими детьми с отражением количества получателей в графе 1.
По строке 12 отражаются расходы по оплате дополнительных выходных дней для ухода за детьми-инвалидами, произведенные плательщиком страховых взносов.
По строке 13 отражаются расходы по уплате страховых взносов в государственные внебюджетные фонды, начисленные на оплату дополнительных выходных дней для ухода за детьми-инвалидами.
По строке 14 отражаются расходы на социальное пособие на погребение или возмещение стоимости гарантированного перечня услуг по погребению, произведенные плательщиком страховых взносов.
Строка 15 - контрольная строка, где указывается сумма строк 1, 3, 5, 7, 8, 9, 12, 13, 14.
По строке 16
Таблица 3. Расчет базы для начисления страховых взносов
По строке 1 в соответствующих графах отражается сумма выплат и иных вознаграждений, начисленных в пользу физических лиц в соответствии со статьей 7 Федерального закона от 24 июля 2009 г. № 212-ФЗ, а также начисленных в соответствии с международными договорами, в том числе по Договору о Евразийском экономическом союзе от 29 мая 2014 г. (ратифицирован Федеральным законом от 3 октября 2014 г. № 279-ФЗ), нарастающим итогом с начала расчетного периода и за каждый из последних трех месяцев отчетного периода.
С выплат в пользу лиц, являющихся гражданами государств - членов ЕАЭС, плательщик страховых взносов уплачивает страховые взносы по тарифу 2,9%.
По строке 2 в соответствующих графах отражаются суммы, не подлежащие обложению страховыми взносами в соответствии со статьей 9 Федерального закона от 24 июля 2009 г. № 212-ФЗ и в соответствии с международными договорами.
По строке 3 в соответствующих графах отражаются суммы выплат и иных вознаграждений, произведенных в пользу физических лиц, превышающие предельную величину базы для начисления страховых взносов, устанавливаемую ежегодно Правительством Российской Федерации в соответствии с частью 5 статьи 8 Федерального закона от 24 июля 2009 г. № 212-ФЗ.
В строке 4 отражается база для начисления страховых взносов, которая определяется как разница показателей строк (строка 1 - строка 2 - строка 3).
По строке 5 в соответствующих графах указывается сумма выплат и иных вознаграждений, производимых аптечными организациями и индивидуальными предпринимателями, имеющими лицензию на фармацевтическую деятельность, физическим лицам, которые в соответствии с Федеральным законом от 21 ноября 2011 года № 323-ФЗ «Об основах охраны здоровья граждан в Российской Федерации» имеют право на занятие фармацевтической деятельностью или допущены к ее осуществлению, и уплачивающими единый налог на вмененный доход для отдельных видов деятельности, применяющими тариф, установленный частью 3.4 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
По строке 6 в соответствующих графах указывается сумма выплат и иных вознаграждений, производимых плательщиками страховых взносов членам экипажей судов, зарегистрированных в Российском международном реестре судов, за исключением судов, используемых для хранения и перевалки нефти, нефтепродуктов в морских портах Российской Федерации, применяющими тариф, установленный частью 3.3 статьи 58 Федерального закона от 24 июля 2009 г. № 212-ФЗ.
По строке 7 в соответствующих графах указывается сумма выплат и иных вознаграждений, производимых физическим лицам индивидуальными предпринимателями, применяющими патентную систему налогообложения, в отношении которых тариф страховых взносов установлен частью 3.4 статьи 58 Федерального закона от 24 июля 2009 г. № 212-ФЗ.
По строке 8 в соответствующих графах указывается сумма выплат и иных вознаграждений в пользу иностранных граждан и лиц без гражданства, временно пребывающих в Российской Федерации (за исключением высококвалифицированных специалистов), кроме лиц, являющихся гражданами государств - членов ЕАЭС.
С выплат в пользу иностранных граждан и лиц без гражданства, временно пребывающих в Российской Федерации (за исключением высококвалифицированных специалистов), плательщик страховых взносов (страхователь) уплачивает страховые взносы по тарифу 1,8%.
Таблица 3.1. Сведения об иностранных гражданах и лицах без гражданства, временно преб. в РФ
Таблица заполняется плательщиками страховых взносов, заключившими трудовые договоры с иностранными гражданами и лицами без гражданства, временно пребывающими в Российской Федерации (за исключением высококвалифицированных специалистов), начисляющими выплаты и иные вознаграждения в их пользу. Лица, являющиеся гражданами государств - членов ЕАЭС, в таблице 3.1 не указываются.
В графах 3 - 5 указывается соответствующая физическому лицу - иностранному гражданину или лицу без гражданства информация: ИНН физического лица - иностранного гражданина или лица без гражданства, страховой номер индивидуального лицевого счета застрахованного лица (СНИЛС) в системе персонифицированного учета Пенсионного фонда Российской Федерации, гражданство (при наличии).
Таблица 4-4.3. Сведения, необходимые для применения пониженного тарифа страховых взносов
Таблицы 4-4.3 заполняются только страхователями, применяющими пониженные тарифы.
Таблица 4. «Расчет соответствия условий на право применения пониженного тарифа страховых взносов плательщиками страховых взносов, указанными в пункте 6 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ».
Таблица заполняется организациями, осуществляющими деятельность в области информационных технологий (за исключением организаций, осуществляющих технико-внедренческую деятельность) и применяющими тариф, установленный частью 3 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
В целях соблюдения критериев, указанных в части 2.1 статьи 57 Федерального закона от 24 июля 2009 г. N 212-ФЗ, и соответствия требованиям части 5 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ организации, осуществляющие деятельность в области информационных технологий, заполняют графы 3, 4 таблицы по строкам 1 - 4.
В целях соблюдения критериев, указанных в части 2.2 статьи 57 Федерального закона от 24 июля 2009 г. N 212-ФЗ, и соответствия требованиям части 5 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ вновь созданные организации заполняют только графу 4 таблицы по строкам 1 - 4.
При заполнении таблицы:
По строке 1 указывается средняя/среднесписочная численность работников, рассчитанная в установленном порядке.
По строке 2 отражается общая сумма доходов, определяемая в соответствии со статьей 248 НК РФ.
По строке 3 отражается сумма доходов от реализации экземпляров программ для ЭВМ, баз данных, передачи исключительных прав на программы для ЭВМ, базы данных, предоставления прав использования программ для ЭВМ, баз данных по лицензионным договорам, от оказания услуг (выполнения работ) по разработке, адаптации и модификации программ для ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники), а также услуг (работ) по установке, тестированию и сопровождению указанных программ для ЭВМ.
Значение строки 4 определяется как отношение значений строк 3 и 2, умноженное на 100.
По строке 5 указываются дата и номер записи в реестре аккредитованных организаций, осуществляющих деятельность в области информационных технологий, на основе полученной выписки из указанного реестра, направляемой уполномоченным федеральным органом исполнительной власти в соответствии с пунктом 9 Положения о государственной аккредитации организаций, осуществляющих деятельность в области информационных технологий, утвержденного постановлением Правительства Российской Федерации от 6 ноября 2007 г. N 758.
Таблица 4.1. Расчет соответствия условий на право применения пониженного тарифа страховых взносов плательщиками страховых взносов, указанными в пункте 8 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
Таблица заполняется организациями и индивидуальными предпринимателями, применяющими упрощенную систему налогообложения, а также совмещающими применение системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности и упрощенной системы налогообложения, а также индивидуальными предпринимателями, совмещающими применение патентной системы налогообложения и упрощенной системы налогообложения, основной вид экономической деятельности, классифицируемый в соответствии с Общероссийским классификатором видов экономической деятельности, которых поименован в пункте 8 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ и применяющими тариф страховых взносов к выплатам и вознаграждениям в пользу всех работников - физических лиц, установленный частью 3.4 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
При заполнении таблицы:
По строке 1 указывается сумма доходов, определяемая в соответствии со статьей 346.15 НК РФ нарастающим итогом с начала отчетного (расчетного) периода.
По строке 2 указывается сумма доходов от реализации продукции и (или) оказанных услуг по основному виду экономической деятельности, определяемая в целях применения части 1.4 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
По строке 3 указывается доля доходов, определяемая в целях применения части 1.4 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ. Значение показателя рассчитывается как отношение значений строк 2 и 1, умноженное на 100.
Таблица 4.2. Расчет соответствия условий на право применения пониженного тарифа страховых взносов плательщиками страховых взносов, указанными в пункте 11 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
Таблица заполняется плательщиками страховых взносов - некоммерческими организациями (за исключением государственных (муниципальных) учреждений), зарегистрированными в установленном законодательством Российской Федерации порядке, применяющими упрощенную систему налогообложения и осуществляющими в соответствии с учредительными документами деятельность в области социального обслуживания населения, научных исследований и разработок, образования, здравоохранения, культуры и искусства (деятельность театров, библиотек, музеев и архивов) и массового спорта (за исключением профессионального), применяющими тариф, установленный частью 3.4 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
В целях соблюдения критериев, указанных в части 5.1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ, некоммерческие организации заполняют строки 1 - 5 графы 3 таблицы при представлении Расчета за каждый отчетный период.
В целях соответствия требованиям части 5.3 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ некоммерческие организации заполняют строки 1 - 5 графы 4 таблицы по итогам расчетного периода, то есть при представлении Расчета за год.
При заполнении таблицы:
По строке 1 отражается общая сумма доходов, определяемая в соответствии со статьей 346.15 НК РФ, с учетом требований части 5.1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
По строке 2 отражается сумма доходов в виде целевых поступлений на содержание некоммерческих организаций и ведение ими уставной деятельности, поименованной в пункте 11 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ, определяемых в соответствии с пунктом 2 статьи 251 НК РФ.
По строке 3 отражается сумма доходов в виде грантов, получаемых для осуществления деятельности, поименованной в пункте 11 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ, определяемых в соответствии с подпунктом 14 пункта 1 статьи 251 НК РФ.
По строке 4 отражается сумма доходов от осуществления видов экономической деятельности, указанных в подпунктах р - ф, я.4 - я.6 пункта 8 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
По строке 5 отражается доля доходов, определяемая в целях применения части 5.1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ, которая рассчитывается как отношение суммы строк 2, 3, 4 к строке 1, умноженное на 100.
Таблица 4.3. Сведения, необходимые для применения пониженного тарифа страховых взносов плательщиками страховых взносов, указанными в пункте 14 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
Таблица заполняется плательщиками страховых взносов - индивидуальными предпринимателями на патентной системе налогообложения, применяющими тариф страховых взносов, установленный частью 3.4 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ, - в отношении выплат и вознаграждений, начисленных в пользу физических лиц, занятых в виде экономической деятельности, указанном в патенте, за исключением индивидуальных предпринимателей, осуществляющих виды предпринимательской деятельности, указанные в подпунктах 19, 45 - 47 пункта 2 статьи 346.43 НК РФ.
Количество заполненных строк в таблице 4.3 должно соответствовать количеству полученных индивидуальным предпринимателем патентов в течение расчетного (отчетного) периода на осуществление видов предпринимательской деятельности, поименованных в пункте 2 статьи 346.43 НК РФ, за исключением видов предпринимательской деятельности, указанных в подпунктах 19, 45 - 47 пункта 2 данной статьи.
При этом в графах 4, 5 указывается дата начала и дата окончания действия патента, выданного индивидуальному предпринимателю налоговым органом по месту постановки его на учет в качестве налогоплательщика, применяющего патентную систему налогообложения.
При заполнении таблицы:
В графе 6 отражается сумма выплат и иных вознаграждений, начисленных индивидуальными предпринимателями, в пользу физических лиц, занятых в виде экономической деятельности, указанном в патенте, за исключением индивидуальных предпринимателей, осуществляющих виды предпринимательской деятельности, указанные в подпунктах 19, 45 - 47 пункта 2 статьи 346.43 НК РФ.
В графах 7 - 9 отражается сумма выплат и иных вознаграждений, начисленных индивидуальными предпринимателями, осуществляющими вид деятельности, указанный в патенте, в пользу физических лиц в соответствии с частью 1 статьи 7 и пунктом 14 части 1 статьи 58 Федерального закона от 24 июля 2009 г. N 212-ФЗ, за последние три месяца отчетного периода.
По строке «Итого выплат» в графах 6 - 9 отражается общая сумма выплат и иных вознаграждений, начисленных индивидуальными предпринимателями в пользу физических лиц, осуществляющих вид деятельности, указанный в патенте:
- по графе 6 должно быть равно данным строки 7 графы 3 таблицы 3 «Расчет базы для начисления страховых взносов»;
- Значение строки «Итого выплат» по графе 7 должно быть равно данным строки 7 графы 4 таблицы 3 «Расчет базы для начисления страховых взносов»;
- Значение строки «Итого выплат» по графе 8 должно быть равно данным строки 7 графы 5 таблицы 3 «Расчет базы для начисления страховых взносов»;
- Значение строки «Итого выплат» по графе 9 должно быть равно данным строки 7 графы 6 таблицы 3 «Расчет базы для начисления страховых взносов».
В случае если таблица 4.3 состоит из нескольких страниц, значение строки «Итого выплат» отражается на последней странице.
Таблица 5. Расшифровка выплат, произведенных за счет средств, финансируемых из фед. бюджета
В графе 3 по строкам 1 - 5 указывается число получателей пособий, выплаченных гражданам в расчетном периоде в размере сверх установленного законодательством Российской Федерации об обязательном социальном страховании, финансируемом за счет средств федерального бюджета; по строке 6 - число работников, воспользовавшихся правом на получение дополнительных выходных дней для ухода за детьми-инвалидами.
В графах 4, 7, 10, 13, 16, 19 по строкам 1 - 2 указывается количество оплаченных дней; по строкам 3 - 5 - количество выплат, выплаченных гражданам в расчетном периоде в размере сверх установленного законодательством Российской Федерации об обязательном социальном страховании, финансируемом за счет средств федерального бюджета; в графе 4 по строке 6 указывается количество оплаченных дополнительных выходных дней для ухода за детьми-инвалидами.
В графах 5, 8, 11, 14, 17, 20 по строкам 1 - 5 отражается сумма расходов на выплату пособий; в графе 5 по строке 6 - сумма оплаты дополнительных выходных дней для ухода за детьми-инвалидами; по строке 7 - сумма страховых взносов в государственные внебюджетные фонды, начисленные на оплату дополнительных выходных дней для ухода за детьми-инвалидами.
Показатели графы 5 таблицы должны соответствовать показателям, отраженным в графе 5 таблицы 2 «Расходы по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством и расходы, осуществляемые в соответствии с законодательством Российской Федерации за счет межбюджетных трансфертов из федерального бюджета, предоставляемых бюджету Фонда социального страхования Российской Федерации» (строки 1, 5, 9, 12, 13).
В графах 6, 9, 12, 15, 18 отражается число получателей пособий.
В графах 7, 10, 13, 16, 19 отражаются количество дней, выплат, пособий.
В графах 8, 11, 14, 17, 20 отражаются расходы, которые произведены гражданам.
В графах 6 - 17 отражаются выплаты, финансируемые за счет средств федерального бюджета, в размерах сверх установленных законодательством Российской Федерации, гражданам, пострадавшим:
- по графам 6 - 8 - вследствие катастрофы на Чернобыльской АЭС (Закон Российской Федерации от 15 мая 1991 г. N 1244-1 «О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС»);
- по графам 9 - 11 - вследствие аварии на производственном объединении «Маяк» (Федеральный закон от 26 ноября 1998 г. N 175-ФЗ «О социальной защите граждан Российской Федерации, подвергшихся воздействию радиации вследствие аварии в 1957 году на производственном объединении „Маяк“ и сбросов радиоактивных отходов в реку Теча»);
- по графам 12 - 14 - вследствие ядерных испытаний на Семипалатинском полигоне (Федеральный закон от 10 января 2002 г. N 2-ФЗ «О социальных гарантиях гражданам, подвергшимся радиационному воздействию вследствие ядерных испытаний на Семипалатинском полигоне»);
- по графам 15 - 17 - лицам из подразделений особого риска (постановление Верховного Совета Российской Федерации от 27 декабря 1991 г. N 2123-1 «О распространении действия Закона РСФСР „О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС“ на граждан из подразделений особого риска» (Ведомости Съезда народных депутатов РСФСР и Верховного Совета РСФСР, 1992, N 4, ст. 138, Собрание законодательства Российской Федерации, 2004, N 35, ст. 3607; 2005, N 1, ст. 25; 2012, N 53, ст. 7654), лицам, получившим или перенесшим лучевую болезнь или ставшим инвалидами вследствие радиационных аварий, кроме Чернобыльской АЭС (постановление Совета Министров - Правительства Российской Федерации от 30 марта 1993 г. N 253 «О порядке предоставления компенсаций и льгот лицам, пострадавшим от радиационных воздействий»).
В графах 18 - 20 отражаются сведения о дополнительных выплатах пособий по временной нетрудоспособности, по беременности и родам, связанные с зачетом в страховой стаж застрахованного лица периодов службы, в течение которых гражданин не подлежал обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством в соответствии с частью 4 статьи 3 Федерального закона от 29 декабря 2006 г. N 255-ФЗ, влияющие на определение размеров пособий с 1 января 2007 г.
Строка 8 - контрольная строка, где показывается сумма значений строк 1, 2, 3, 6, 7.
Раздел 2. Страхование от несчастных случаев на производстве и профессиональных заболеваний
Общие требования
Плательщик страховых взносов, имеющий самостоятельные классификационные единицы, выделенные в соответствии с приказом Министерства здравоохранения и социального развития Российской Федерации от 31 января 2006 г. N 55, представляет Расчет, составленный в целом по организации, и раздел II Расчета по каждому подразделению плательщика страховых взносов, являющемуся самостоятельной классификационной единицей.
В поле «Код по ОКВЭД» указывается код основного вида экономической деятельности согласно классификатору ОКВЭД. Код ОКВЭД можно узнать из выписки ЕГРИП - для ИП или ЕГРЮЛ - для юр. лиц.
Вновь созданные организации - плательщики страховых взносов по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний указывают код по данным органа государственной регистрации, а начиная со второго года деятельности - код, подтвержденный в установленном порядке в территориальных органах Фонда.
В полях «Численность работающих инвалидов», «Численность работников, занятых на работах с вредными и (или) опасными производственными факторами» указывается на отчетную дату (на последнее число отчетного периода: квартала, полугодия, девяти месяцев и года) списочная численность работающих инвалидов, работников, занятых на работах с вредными и (или) опасными производственными факторами.
Таблица 6. База для начисления страховых взносов
В строке 1 в соответствующих графах отражаются суммы выплат и иных вознаграждений, начисленных в пользу физических лиц нарастающим итогом с начала расчетного периода и за каждый из последних трех месяцев отчетного периода.
В строке 2 в соответствующих графах отражаются суммы, не подлежащие обложению страховыми взносами в соответствии со статьей 20.2 Федерального закона от 24 июля 1998 г. N 125-ФЗ.
В строке 3 отражается база для начисления страховых взносов, которая определяется как разница показателей строк (строка 1 - строка 2).
По строке 4 в соответствующих графах отражается сумма выплат в пользу работающих инвалидов.
В строке 5 указывается размер страхового тарифа, который устанавливается в зависимости от класса профессионального риска, к которому относится плательщик страховых взносов (подразделение).
В строке 6 проставляется процент скидки к страховому тарифу, установленной территориальным органом Фонда на текущий календарный год в соответствии с Правилами установления страхователям скидок и надбавок к страховым тарифам на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, утвержденными постановлением Правительства Российской Федерации от 30 мая 2012 г. N 524.
В строке 7 проставляется процент надбавки к страховому тарифу, установленной территориальным органом Фонда на текущий календарный год в соответствии с постановлением Правительства Российской Федерации от 30 мая 2012 г. N 524.
В строке 8 указывается дата приказа территориального органа Фонда об установлении плательщику страховых взносов надбавки к страховому тарифу.
В строке 9 указывается размер страхового тарифа с учетом установленной скидки или надбавки к страховому тарифу. Данные заполняются с двумя десятичными знаками после запятой.
Таблица 6.1. Сведения, необходимые для исчисления страховых взносов страхователями, указанными в пункте 2.1 статьи 22 Федерального закона от 24 июля 1998 г. N 125-ФЗ
Таблица заполняется страхователями, направляющими временно своих работников по договору о предоставлении труда работников (персонала) в случаях и на условиях, которые установлены Трудовым кодексом Российской Федерации, Законом Российской Федерации от 19 апреля 1991 года N 1032-1 «О занятости населения в Российской Федерации», другими федеральными законами для работы у другого юридического лица или индивидуального предпринимателя.
При заполнении таблицы:
Количество заполненных строк в таблице 6.1 должно соответствовать количеству юридических лиц или индивидуальных предпринимателей, куда страхователь направлял временно своих работников по договору о предоставлении труда работников (персонала) в случаях и на условиях, которые установлены Трудовым кодексом Российской Федерации, Законом Российской Федерации от 19 апреля 1991 года N 1032-1 «О занятости населения в Российской Федерации» (далее - договор), другими федеральными законами;
В графах 2, 3, 4 указывается соответственно регистрационный номер в Фонде, ИНН и ОКВЭД принимающего юридического лица или индивидуального предпринимателя.
В графе 5 указывается общая численность работников, временно направленных по договору для работы у конкретного юридического лица или индивидуального предпринимателя.
В графе 6 отражаются выплаты в пользу работников, временно направленных по договору, с которых начислены страховые взносы, нарастающим итогом соответственно за первый квартал, полугодие, 9 месяцев текущего периода и год.
В графе 7 отражаются выплаты в пользу работающих инвалидов, временно направленных по договору, с которых начислены страховые взносы, нарастающим итогом соответственно за первый квартал, полугодие, 9 месяцев текущего периода и год.
В графах 8, 10, 12 отражаются выплаты в пользу работников, временно направленных по договору, с которых начислены страховые взносы, помесячно.
В графах 9, 11, 13 выплаты в пользу работающих инвалидов, временно направленных по договору, с которых начислены страховые взносы, помесячно.
В графе 14 указывается размер страхового тарифа, который устанавливается в зависимости от класса профессионального риска, к которому относится принимающее юридическое лицо или индивидуальный предприниматель.
В графе 15 указывается размер страхового тарифа принимающего юридического лица или индивидуального предпринимателя с учетом установленной скидки или надбавки к страховому тарифу. Данные заполняются с двумя десятичными знаками после запятой.
Таблица 7. Расчеты по страхованию от несчастных случаев на производстве и проф. заболеваний
Таблица заполняется на основе записей бухгалтерского учета плательщика страховых взносов.
При заполнении таблицы:
По строке 1 отражается сумма задолженности по страховым взносам от несчастных случаев на производстве и профессиональных заболеваний, образовавшаяся у плательщика страховых взносов на начало расчетного периода.
Данный показатель должен равняться показателю строки 19 за предыдущий расчетный период, который на протяжении расчетного периода не меняется.
По строке 2 отражается сумма начисленных страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний с начала расчетного периода в соответствии с размером установленного страхового тарифа с учетом скидки (надбавки). Сумма подразделяется «на начало отчетного периода» и «за последние три месяца отчетного периода».
По строке 3 отражается сумма взносов, начисленная территориальным органом Фонда по актам выездных и камеральных проверок.
По строке 4 отражаются суммы не принятых к зачету расходов территориальным органом Фонда за прошлые расчетные периоды по актам выездных и камеральных проверок.
По строке 5 отражается сумма страховых взносов, начисленная за прошлые расчетные периоды плательщиком страховых взносов, подлежащая уплате в территориальный орган Фонда.
По строке 6 отражаются суммы, полученные от территориального органа Фонда на банковский счет плательщика страховых взносов в порядке возмещения расходов, превышающих сумму начисленных страховых взносов.
По строке 7 отражаются суммы, перечисленные территориальным органом Фонда на банковский счет плательщика страховых взносов в качестве возврата излишне уплаченных (взысканных) сумм страховых взносов, зачет суммы излишне уплаченных (взысканных) страховых взносов в счет погашения задолженности по пеням и штрафам, подлежащим взысканию, а также зачет, произведенный в соответствии с частью 21 статьи 26 Федерального закона от 24 июля 2009 г. N 212-ФЗ.
Строка 8 - контрольная строка, где указывается сумма значений строк с 1 по 7.
По строке 9 показывается сумма задолженности на конец отчетного (расчетного) периода на основании данных бухгалтерского учета плательщика страховых взносов:
- По строке 10 отражается сумма задолженности за территориальным органом Фонда на конец отчетного (расчетного) периода, образовавшаяся за счет превышения произведенных расходов по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний над суммой страховых взносов, подлежащих перечислению в территориальный орган Фонда.
- По строке 11 отражается сумма задолженности за территориальным органом Фонда, образовавшаяся за счет излишне уплаченных страхователем сумм страховых взносов на конец отчетного периода.
По строке 12 показывается сумма задолженности на начало расчетного периода:
- По строке 13 отражается сумма задолженности за территориальным органом Фонда на начало расчетного периода, образовавшаяся за счет превышения расходов по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний над суммой страховых взносов, подлежащих перечислению в территориальный орган Фонда, которая на протяжении расчетного периода не меняется (на основании данных бухгалтерского учета плательщика страховых взносов).
- По строке 14 отражается сумма задолженности за территориальным органом Фонда, образовавшаяся за счет излишне уплаченных страхователем сумм страховых взносов на начало расчетного периода.
Показатель строки 12 должен равняться показателю строк 9 Расчета за предыдущий расчетный период.
По строке 15 отражаются расходы по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний нарастающим итогом с начала года с разбивкой «на начало отчетного периода» и «за последние три месяца отчетного периода».
По строке 16 отражаются суммы перечисленных страховых взносов плательщиком страховых взносов на лицевой счет территориального органа Фонда, открытый в органах Федерального казначейства, с указанием даты и номера платежного поручения.
По строке 17 отражается списанная сумма задолженности плательщика страховых взносов в соответствии с нормативными правовыми актами Российской Федерации, принимаемыми в отношении конкретных плательщиков страховых взносов (страхователей) или отрасли, по списанию недоимки, а также в случае принятия судом акта, в соответствии с которым органы контроля за уплатой страховых взносов утрачивают возможность взыскания недоимки и задолженности по пеням в связи с истечением установленного срока их взыскания, в том числе вынесения им определения об отказе в восстановлении пропущенного срока подачи заявления в суд о взыскании недоимки и задолженности по пеням.
Строка 18 - контрольная строка, где показывается сумма значений строк с 12, 15 - 17.
По строке 19 отражается задолженность за плательщиком страховых взносов на конец отчетного (расчетного) периода на основании данных бухгалтерского учета плательщика страховых взносов, в том числе недоимка (строка 20).
Таблица 8. Расходы по страхованию от несчастных случаев на производстве и проф. заболеваний
По строкам 1, 4, 7 отражаются расходы, произведенные плательщиком страховых взносов в соответствии с действующими нормативными правовыми актами по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний, из них:
- По строкам 2, 5 - расходы, произведенные плательщиком страховых взносов пострадавшим, работающим по внешнему совместительству;
- По строкам 3, 6, 8 - расходы, произведенные плательщиком страховых взносов, пострадавшим в другой организации.
По строке 9 отражаются расходы, произведенные плательщиком страховых взносов на финансирование предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний. Данные расходы производятся в соответствии с Правилами финансового обеспечения предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний работников и санаторно-курортного лечения работников, занятых на работах с вредными и (или) опасными производственными факторами, утвержденными приказом Министерства труда и социальной защиты Российской Федерации от 10 декабря 2012 г. N 580н.
Строка 10 - контрольная строка, где показывается сумма значений строк 1, 4, 7, 9.
По строке 11 справочно отражается сумма начисленных и невыплаченных пособий, за исключением сумм пособий, начисленных за последний месяц отчетного периода, в отношении которых не пропущен установленный законодательством Российской Федерации срок выплаты пособий.
В графе 3 показывается количество оплаченных дней по временной нетрудоспособности в связи с несчастным случаем на производстве или профессиональным заболеванием (отпуска для санаторно-курортного лечения);
В графе 4 отражаются расходы нарастающим итогом с начала года, зачтенные в счет страховых взносов по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний.
Таблица 9. Численность пострадавших в связи со страховыми случаями в отчетном периоде
По строке 1 данные заполняются на основании актов о несчастных случаях на производстве по форме Н-1 (приложение N 1 к постановлению Министерства труда и социального развития Российской Федерации от 24 октября 2002 г. N 73), с выделением числа случаев со смертельным исходом (строка 2).
По строке 3 данные заполняются на основании актов о случаях профессиональных заболеваний (приложение к Положению о расследовании и учете профессиональных заболеваний, утвержденному постановлением Правительства Российской Федерации от 15 декабря 2000 г. N 967.
По строке 4 отражается сумма значений строк 1, 3 с выделением по строке 5 числа пострадавших (застрахованных) по случаям, закончившимся только временной нетрудоспособностью. Данные по строке 5 заполняются на основании листков нетрудоспособности.
При заполнении строк 1 - 3 , которые заполняются на основании актов о несчастных случаях на производстве по форме Н-1 и актов о случаях профессиональных заболеваний, следует учитывать страховые случаи за отчетный период по дате проведения экспертизы по проверке наступления страхового случая.
Таблица 10. Сведения о результатах проведенной специальной оценки условий труда и проведенных медицинских осмотров работников на начало года
По строке 1 в графе 3 указываются данные об общем количестве рабочих мест работодателя, подлежащих специальной оценке условий труда, вне зависимости от того, проводилась или не проводилась специальная оценка условий труда.
По строке 1 в графах 4 - 6 указываются данные о количестве рабочих мест, в отношении которых проведена специальная оценка условий труда, в том числе отнесенных к вредным и опасным условиям труда, содержащиеся в отчете о проведении специальной оценки условий труда; в случае, если специальная оценка условий труда страхователем не проводилась, то в графах 4 - 6 проставляется «0».
В случае, если срок действия результатов аттестации рабочих мест по условиям труда, проведенной в соответствии с действовавшим до дня вступления в силу Федерального закона от 28 декабря 2013 г. N 426-ФЗ «О специальной оценке условий труда» порядком, не истек, то по строке 1 в графах 3 - 6 в соответствии со статьей 27 Федерального закона от 28 декабря 2013 г. N 426-ФЗ указываются сведения на основании данной аттестации.
По строке 2 в графах 7 - 8 указываются данные о количестве работников, занятых на работах с вредными и (или) опасными производственными факторами, подлежащих и прошедших обязательные предварительные и периодические осмотры.
Графы 7 - 8 заполняются в соответствии со сведениями, содержащимися в заключительных актах медицинской комиссии по результатам периодических медицинских осмотров (обследований) работников (пункт 42 Порядка проведения обязательных предварительных (при поступлении на работу) и периодических медицинских осмотров работников, занятых на тяжелых работах и на работах с вредными и (или) опасными условиями труда, утвержденного приказом Министерства здравоохранения и социального развития Российской Федерации от 12 апреля 2011 г. N 302н и в соответствии со сведениями, содержащимися в заключениях по результатам предварительного медицинского осмотра, выданных работникам, прошедшим указанные осмотры за предшествующий год.
В графе 7 указывается общее число работников, занятых на работах с вредными и (или) опасными производственными факторами, подлежащих обязательным предварительным и периодическим осмотрам;
В графе 8 указывается число работников, занятых на работах с вредными и (или) опасными производственными факторами, прошедших обязательные предварительные и периодические осмотры.
При этом следует учитывать результаты проведения обязательных предварительных и периодических медицинских осмотров работников по состоянию на начало года, учитывая, что согласно пункту 15 Порядка частота проведения периодических медицинских осмотров определяется типами вредных и (или) опасных производственных факторов, воздействующих на работника, или видами выполняемых работ.
Бланк отчета утвержден Приказом ФСС РФ от 26.09.2016 № 381, и его меняли уже два раза. Первый раз — с 01.01.2017 из-за передачи прав администрирования по страховому обеспечению в ФНС и исключения расчетов по временной нетрудоспособности и материнству из отчетности. А второй — с 07.06.2017 из-за нового Приказа ФСС № 275. В 2018 и 2019 г. изменений не утверждалось.
Отчет состоит из титульного листа и пяти таблиц, как и в предшествующем варианте документа. Обязательными к заполнению остались титульник и таблицы № 1, 2 и 5. Табличные части № 1.1, 3 и 4 заполняются только при наличии соответствующей информации, в противном случае ставятся прочерки.
Напомним, что в 2017 г. чиновники дополнили бланк новыми полями. Изменения коснулись и порядка заполнения отчетного документа. Например, значение поля «Среднесписочная численность работников» теперь следует рассчитывать не за предыдущий отчетный период, а с начала года. То есть для заполнения формы ФСС за 2019 г. (2 квартал) теперь высчитываем среднесписочную по сотрудникам за прошедшие 6 месяцев этого года.
Скачать бланк отчета в ФСС за 2 квартал 2019 года
Кто сдает
Обязанность предоставлять отчет 4-ФСС закреплена в законе № 125-ФЗ. В соответствии с законодательными нормами, отчитываться обязаны все юридические лица, индивидуальные предприниматели и частники, которые используют наемный труд застрахованных граждан. Простыми словами, сдать унифицированную форму отчетности обязаны все работодатели, которые уплачивают за своих подчиненных взносы на социальное страхование в Соцстрах.
Застрахованными лицами, в соответствии с п. 1 статьи 5 закона № 125-ФЗ, признаются:
- Трудящиеся граждане, с которыми заключен трудовой договор, соглашение или контракт.
- Граждане, привлеченные к труду по решению суда в рамках исполнения наказания.
- Физические лица, трудящиеся по договорам гражданско-правового характера, авторским договорам, договорам подряда и прочим, по условиям которых предусмотрено социальное страхование (уплата работодателем взносов на травматизм).
Следовательно, если в вашей организации трудятся не только штатные работники, но и договорники, обязательно изучите договор, который был подписан с таким специалистом. Особое внимание обратите на условия начисления и оплаты страхового обеспечения. Если помимо обязательных взносов (ОПС и ОМС), указаны и взносы на травматизм, то суммы вознаграждений за труд договорников придется включать в отчетность.
Сроки сдачи 4-ФСС
Последний срок, когда сдается форма ФСС за 2 квартал 2019 года, зависит от способа подачи. Для страхователей, формирующих отчетность на бумажных носителях, отчет нужно сдать не позднее 22.07.2019. Для плательщиков взносов на травматизм, отчитывающихся электронно, — до 25 июля.
Для отчета 4-ФСС действуют те же правила определения вида сдачи отчетов: для страхователей со среднесписочной численностью до 25 человек предусмотрено предоставление на бумажных носителях, для плательщиков с численностью 25 и более сотрудников — исключительно в электронном виде.
Если деятельность приостановлена
Компании приостанавливают ведение своей деятельности нечасто. В большинстве случаев такая ситуация знакома некоммерческим организациям, бюджетников «замораживают» намного реже.
Если деятельность субъекта все же приостановлена, облагаемых начислений в пользу наемных работников нет, как быть с отчетностью? Сдавать нулевой 4-ФСС или нет?
Однозначно сдавать. Даже если в расчетном периоде не было ни одного начисления в пользу штатных работников. Например, если в некоммерческой организации не было выплат в течение всего 2019 года, то отчет все равно нужно предоставлять вовремя. Никаких исключений чиновники не предусмотрели. За несданную «нулевку» 4-ФСС выпишут штраф. Чтобы не допустить штрафных санкций, придется заполнить титульный лист бланка 4-ФСС, а также таблицы под номерами 1, 2 и 5.
Особенности заполнения 4-ФСС
Представители Фонда социального страхования требуют соблюдать основные правила при составлении отчетной формы по травматизму:
- Допустимо заполнение бланка 4-ФСС от руки. Для записей используйте исключительно черные или синие цвета чернил.
- Все страницы бумажного отчета должны быть подписаны руководителем организации с указанием даты подписания. Также не забудьте проставить нумерацию страниц в специальном поле вверху.
- Исправления недопустимы. Поэтому если допустили ошибку на одной из страниц, придется переписать ее заново.
- Электронный вариант 4-ФСС должен быть обязательно удостоверен квалифицированной подписью уполномоченного лица учреждения. Электронную форму перед отправкой необходимо обязательно проверить в специализированных программах проверки.
Страницы 4-ФСС, в которых отсутствует информация, распечатывать и сдавать в Соцстрах не обязательно.
Порядок составления отчета 4-ФСС бюджетной организацией
Рассмотрим, как правильно заполняется форма 4-ФСС за 2 кв. 2019, скачать бесплатно файл вы сможете в конце статьи. Алгоритм приведем на следующем примере. ГБОУ ДОД СДЮСШОР «АЛЛЮР» получает финансирование из регионального бюджета. ОКВЭД 93.1 соответствует 1 группе: тариф 0,2%. Среднесписочная численность сотрудников за отчетный период составила 28 человек. Со всеми сотрудниками заключены трудовые договоры.
Общие начисления за 1 полугодие 2019 г. — 18 000 000,00 рублей, в том числе:
- апрель — 3 000 000 рублей;
- май — 3 000 000 рублей;
- июнь — 3 000 000 рублей.
|
Наименование раздела формы 4-ФСС |
Как заполнять |
|
Титульный лист |
Вписываем сведения об организации в следующем порядке:
|
|
Таблица № 1 |
В табличной части указываем сведения о произведенных начислениях сотрудникам, суммы, не включаемые в расчеты страховых взносов, налогооблагаемую базу. Сведения указываем в разрезе месяцев, а также общую сумму нарастающим итогом. Информацию для заполнения отчетной формы можно получить, сформировав оборотную ведомость по счету 302.10 «Расчеты по оплате труда и начислениям на выплаты по оплате труда». Определяем тариф взносов в соответствии с классом профессионального риска. |
|
Таблица № 2 |
Заполняем информацию о начисленных страховых взносах на травматизм и сведения о перечислении платежей в бюджет. Данные для таблицы можно получить, сформировав оборотную ведомость по счету 303.06 «Расчеты по страховым взносам на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний». |
|
Таблица № 3 |
Заполняется в случае начисления сотрудникам:
|
|
Таблица № 4 |
Сведения о сотрудниках, пострадавших на территории бюджетного учреждения либо при выполнении своих служебных обязанностей. Если таких нет, ставим прочерки. |
|
Таблица № 5 |
Информация о проведенной специальной оценке условий труда. Если спецоценка не проводилась, поставьте прочерки в ячейках. |
Форма 4-ФСС за год будет сдаваться одной из первых в 2019 году. В статье расскажем, изменился ли бланк отчета, на что обратить особое внимание при его заполнении, а также дадим вам возможность скачать готовый образец формы 4-ФСС.
Форма 4-ФСС 2018 года
В настоящее время единственным видом взносов, полностью контролируемых внебюджетным фондом (ФСС), остаются взносы на страхование по травматизму, подчиняющиеся закону «Об обязательном социальном страховании…» от 24.07.1998 № 125-ФЗ. В порядке работы с взносами на травматизм в 2018 году ничего принципиально не менялось. Осталась актуальной и форма 4-ФСС, в той редакции, которая действовала в 3 квартале 2017.
Напомним, действующая 4-ФСС была введена в обращение приказом ФСС РФ от 26.09.2016 № 381, начала использоваться с отчетности за 1 квартал 2017 года, а к отчету за 9 месяцев 2017 года ее откорректировали (приказ ФСС РФ от 07.06.2017 № 275), добавив:
- поле для кода, отражающего указание на источник поступления средств в бюджетную организацию, на титульный лист отчета;
- дополнительные строки для отражения той задолженности страхователя (или фонда перед ним), которая возникла при реорганизации или закрытии его обособленного подразделения, в таблицу формы, отражающую данные по начислениям и расчетам по взносам;
- необходимые корректировки в правила заполнения.
Более поздних изменений в форму не вносилось. Поэтому отчет 4-ФСС за 2018 год будет сформирован на этом, знакомом всем бланке.
Бланк формы 4-ФСС для отчета за год и пояснения по источникам сведений для его заполнения можно найти в этом материале .
Особенности внесения данных в 4-ФСС
Форму 4-ФСС за год потребуется заполнить, придерживаясь правил оформления, содержащихся в том же приказе ФСС РФ от 26.09.2016 № 381 (в его актуальной редакции), которым утвержден бланк этого отчета. В сравнении с правилами, действовавшими для годовых отчетов, представлявшихся в соцстрах за периоды до 2017 года, порядок, применяемый для заполнения 4-ФСС за год текущий, принципиальных новшеств не имеет.
Общие правила этого порядка предписывают оформлять форму 4-ФСС за год так же, как и промежуточные отчеты, т. е. с учетом того, что:
- в ней есть обязательные и необязательные для заполнения таблицы;
- отсутствие данных для заполнения поля (графы, строки) нужно отмечать прочерком;
- отчет с ошибочными данными может быть заменен откорректированным.
Нюансы в процедуре внесения данных в форму 4-ФСС за год могут проявиться у страхователей, ставших участниками пилотного проекта. Поскольку участие в этом проекте исключает возникновение посреднической роли страхователя в процедуре страховых выплат работникам, в отчете не будут отражаться расходы, осуществленные за счет средств ФСС. То есть, заполняя форму 4-ФСС за год, такие страхователи не покажут сведения о них в соответствующих таблицах отчета.
Особая ситуация может возникнуть у тех участников пилотного проекта, которые подключились к нему в течение года. У них в отчете могут иметься расходы, не отраженные участниками пилотного проекта, уже подключенными к нему на начало 2018 года. Особенностям внесения данных о таких расходах в отчет посвящен приказ ФСС РФ от 28.03.2017 № 114.
О некоторых особых моментах, возникающих у страхователей, задействованных в пилотном проекте, при оформлении документов, связанных со страховыми случаями, читайте в статьях:
- «Пилотный проект ФСС — как участвовать и в чем преимущества?» ;
- «Пилотный проект ФСС — как заполнить больничный» .
Образец оформления годового отчета 4-ФСС
Образец заполнения 4-ФСС за год доступен на нашем сайте.
Однако сразу оговоримся, что мы при создании приведенного образца заполнения 4-ФСС за год не использовали все таблицы имеющегося отчета, поскольку наша задача ограничивается отражением принципов оформления. Поэтому приведенный образец 4-ФСС за год использовать как бланк этого отчета можно лишь тогда, когда нет необходимости в заполнении отсутствующих в нем таблиц. Если же такая необходимость есть, то лучше для внесения данных в отчет 4-ФСС за год, заполняемый по собственным реальным данным, изначально брать полный вариант бланка.
Оформить отчет для представления в ФСС бумажном варианте могут только те страхователи, средняя численность сотрудников у которых не превышает 25 человек (п. 1 ст. 24 закона от 24.07.1998 № 125-ФЗ). Остальные будут готовить его в электронном виде с применением программных средств, используя бланк отчета, содержащийся в программе. Незаполненные таблицы программа автоматически исключит из сформированного отчета.
Итоги
Отчет 4-ФСС в 2018-2019 годах является единственным, подлежащим сдаче во внебюджетный фонд. Для его оформления следует использовать бланк, утвержденный отдельным приказом ФСС (от 26.09.2016 № 381). Для страхователей, принимающих участие в пилотном проекте, снимающем с них роль посредников при выплате страховых сумм, существуют особенности в заполнении отчета.
В какой срок сдавать отчет по форме 4-ФСС за 4 квартал 2017 года в части взносов «на травматизм»? Действительно ли, нужно применять новый бланк и где его можно скачать? Какой порядок заполнения расчета в регионах-участниках пилотного проекта ФСС? Каких правил придерживаться при заполнении таблицы 2 годового отчета 4-ФСС за 2017 год? Как отразить возмещение расходов из ФСС? Приведем образец заполнения 4-ФСС за 4 квартал 2017 года. Также вы сможете скачать новый бланк отчета. Если возникнут вопросы по заполнению 4-ФСС за 2017 года – обращайтесь к нам на .
По каким сведениям отчитаться перед ФСС
В 2018 году подразделения Фонда социального страхования (ФСС) продолжать контролировать:
- страховые взносы на страхование от несчастных случаев на производстве и профзаболеваний (то есть, взносы «на травматизм»);
- расходы страхователей на цели социального страхования.
Поэтому о начисленных с января по декабрь 2017 года страховых взносах «на травматизм» нужно отчитаться в территориальное отделение Фона социального страхования и сдать в ФСС отчет за 4 квартал 2017 года.
Кто должен сдать годовой 4-ФСС за 2017 год
Сдать расчет по форме 4-ФСС за 4 квартал 2017 года обязаны все страхователи: организации и индивидуальные предприниматели, выплачивающие физическим лицам вознаграждения, облагаемые взносами «на травматизм» (п. 1 ст. 24 Закона от 24 июля 1998 № 125-ФЗ).
Индивидуальные предприниматели, не имеющий работников, которые платят страховые взносы только «за себя». Сдавать 4-ФСС за 4 квартал 2017 года ИП без работников не нужно.
Если же организация по каким-то причинам с 1 января по 31 декабря 2017 года не осуществляла выплаты, которые признаются объектом обложения страховыми взносами в ФСС, и не уплачивает эти взносы, то, несмотря на это, представить нулевой годовой отчет 4-ФСС за 2017 год необходимо.
Если в течение отчетного периода организация не вела деятельность, «нулевой» расчет за 2017 год все равно нужно сдать. Никаких исключений для таких случаев в действующем законодательстве нет. В «нулевом» расчете по форме 4-ФСС заполните только титульный лист и таблицы 1, 2, 5.
Срок сдачи 4-ФСС за 4 квартал 2017 года
Страхователи сдают расчет 4-ФСС в территориальный орган ФСС РФ по месту своей регистрации в следующие сроки:
- не позднее 25-го числа месяца, следующего за отчетным периодом, если отчетность направляется в электронном виде;
- не позднее 20-го числа месяца, следующего за отчетным периодом, если 4-ФСС сдается «на бумаге».
Всего существует 4 отчетных периода:
- I квартал;
- полугодие;
- девять месяцев;
Таким образом, срок сдачи 4-ФСС за 4 квартал 2017 года – не позднее 22 января 2018 года «на бумаге» и не позднее 25 января 2018 года – в электронном виде.

Что проверить перед сдачей 4-ФСС за 2017 год
В электронном виде расчет в подразделение ФСС России за 2017 год можно сдать:
- по телекоммуникационным каналам связи (через шлюз приема расчетов 4-ФСС в Интернете);
- на внешнем носителе (дискета, компакт-диск, флеш-накопитель и т. п.) с электронной подписью.
Для подготовки 4-ФСС онлайн в электронном виде можно использовать электронный портал ФСС России . На этом Интернет-портале можно бесплатно заполнить 4-ФСС в электронном виде и передать в «соцстрах».
На сегодняшний день на портале по подготовке и сдаче электронной отчетности 4-ФСС онлайн можно воспользоваться:
- сервисом по онлайн-заполнению формы 4-ФСС (он доступен зарегистрированным пользователям с расширенными правами доступа). Сервис выполняет форматно-логический контроль введенных данных и сопоставляет информацию с ранее сданной отчетностью за прошлые периоды. Благодаря этому, можно сдать 4-ФСС за 2017 год без ошибок. Заполненный 4-ФСС можно сразу сохранить в базе ФСС и отчет будет считаться сданным.
- сервисом подготовки формы 4-ФСС за 4 квартал 2017 года бесплатно без регистрации. Этот сервис позволяет заполнить расчет и выполнить автоматическую проверку на прохождение форматно-логического контроля. В базе данных ФСС такая отчетность не сохраняется. Однако ее можно сохранить в формате XML и, при необходимости, распечатать. Или же файл можно сохранить на флешке, подписать ЭЦП и передать и передать в фонд. К этому сервису можно относиться как к бесплатной программе по заполнения 4-ФСС за 2017 год.
Также заполнить и сдать 4-ФСС за 4 квартал 2017 года можно с применением программ и онлайн-сервисов, предоставляемых операторами электронного документооборота. См. « ».
Обратите внимание: для успешной сдачи 4-ФСС за 4 квартал 2017 года работодателям необходимо проверить сертификат ключа для сдачи отчетности в ФСС. Дело в том. что с 15.09.2017 действует новый сертификат ключа проверки подписи. Обновить сертификат ключа нужно тем, кто сдает электронный 4-ФСС, а также работодателям из регионов – участников пилотного проекта ФСС, которые отправляют в Фонд в электронном виде реестры сведений для назначения и выплаты пособий.
Если не установить новые сертификаты, программа не даст ничего отправить в фонд. Появится сообщение об ошибке или невозможности расшифровать документ. Свежие ключи скачайте на сайте fss.ru в разделе “Удостоверяющий центр”. Нужен сертификат открытого ключа для подписи квитанции. Файл называется F4_FSS_RF_2017_qualified.cer. Срок его действия – год начиная с 15 сентября 2017 года. Затем сертификат снова нужно будет менять. Обновите ключи в рабочей программе, через которую отправляете отчетность. Если пользуетесь для этого бесплатными программами фонда, следуйте инструкции. Ссылка на нее есть в том же разделе сайта, где и сертификаты: “Рекомендации по сдаче расчетных ведомостей по форме 4-ФСС РФ”. Источник: сайт ФСС.
Заметим, что с 15 сентября 2017 года также внесены поправки в технологию приема электронных расчетов. Изменения касаются структуры и форматно-логических соотношений 4-ФСС при сдаче расчета в электронном виде с ЭП начиная с III квартала 2017 года. Источник: сайт ФСС .
Новый бланк 4-ФСС в 2018 году или старый?
С 2017 года применятся бланк 4-ФСС, утвержденный приказом ФСС России от 26.09.2016 № 381. Бланк отчета 4-ФСС включает в себя следующие таблицы (обязательные и дополнительные):
- Титульный лист
- Таблица 1 «Расчет базы для начисления страховых взносов»;
- Таблица 1.1 «Сведения, необходимые для исчисления страховых взносов страхователями, указанными в пункте 2.1 статьи 22 Федерального закона от 24.07.1998 № 125-ФЗ»;
- Таблица 2 «Расчет базы по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний»;
- Таблица 3 «Расходы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний»;
- Таблица 4 «Численность пострадавших (застрахованных) в связи со страховыми случаями в отчетном периоде»;
- Таблица 5 «Сведения о результатах проведенной специальной оценки условий труда (результатах аттестации рабочих мест по условиям труда) и проведенных обязательных предварительных и периодических медицинских осмотров работников на начало года».
Обязательными для сдачи являются титульный лист и таблицы 1, 2 и 5. Их необходимо сдавать в любом случае, даже если в отчетном периоде страхователь не имел начислений за «травматизм». Остальное заполняется только в случаях, когда соответствующие показатели имеют место быть.
В июне 2017 года ФСС изменил форму отчета по начисленным и уплаченным страховым взносам «на травматизм» (4-ФСС). Поправки были внесены Приказом ФСС от 07.06.2017 № 275. Обновленная форма расчета вступила в силу 09.07.2017 года. Этот бланк страхователи использовали при заполнении 4-ФСС за 3 квартал 2017 года. См. « ». Этот же бланк нужно применять и при заполнении отчета 4-ФСС за 4 квартал 2017 года. В 2018 году этот бланк подходит для сдачи отчетности.
Куда направлять годовой отчет
Если у организации нет обособленных подразделений, то 4-ФСС за 4 квартал 2017 года нужно представить в территориальное отделение ФСС России по месту регистрации компании (п. 1 ст. 24 Федерального закона от 24.07.1998 № 125-ФЗ).
Если же обособленные подразделения есть, то годовую форму 4-ФСС за 2017 год нужно сдавать по местонахождению обособленного подразделения. Но только при условии, что у «обособки» есть свой расчетный (лицевой) счет в банке и она самостоятельно начисляет зарплату работникам.
Порядок заполнения 4-ФСС за 4 квартал 2017 года
В расчете 4-ФСС за 4 квартал 2017 года нужно обязательно заполнить Титульный лист и таблицы 1, 2, 5. Также нужно заполнить (п. 2 Порядка заполнения расчета 4 – ФСС):
- таблицу 1.1 – если в январе – декабре вы временно направляли работников в другую организацию или к ИП по договору о предоставлении персонала;
- таблицу 3 – если в январе – декабре выплачивали физлицам страховое обеспечение (например, пособие по временной нетрудоспособности в связи с несчастным случаем на производстве);
- таблицу 4 – если в январе – декабре были несчастные случаи на производстве.
Примеры и образцы заполнения годового 4-ФСС за 2017 год
Как заполнять бланк 4-ФСС за 4 квартал 2017 года? Какие таблицы включать в расчет? Давайте разбираться на конкретном примере заполнения. Надеемся, что Инструкция по заполнению 4-ФСС позволит перенести свои данные в аналогичный расчет 4-ФСС.
Предположим, что в организации трудятся 18 человек, инвалидов нет. В ноябре 2016 г. в организации была проведена спецоценка условий труда, по результатам которой:
- выявлено три рабочих места, отнесенных к 3-му классу вредных условий труда;
- рабочих мест, отнесенных к 4-му классу вредных условий труда, не выявлено.
В декабре 2016 г. работники, занятые во вредных условиях труда, прошли обязательный периодический медосмотр. Тариф взносов на травматизм – 0,9%, скидок и надбавок нет. Данные о выплатах работникам, начисленных и уплаченных взносах на травматизм, представлены в таблице.
На 01.01.2017 задолженность по взносам на травматизм, указанная в строке 19 графы 3 таблицы 7 4-ФСС за 2016 г., составила 7 306,17 руб. Взносы за сентябрь 2017 г. в сумме 5 530,40 руб. уплачены в октябре 2017 г. Взносы за декабрь 2017 г. в сумме 5 629,87 руб. уплачены в январе 2018 г. Пример заполнения 4-ФСС за 4 квартал 2017 года будут таким:
Таблица 1: база по страховым взносам
В таблице 1 отчета 4-ФСС за 4 квартал 2017 года необходимо:
- рассчитать базу для начисления взносов на страхование от несчастных случаев нарастающим итогом с начала расчетного периода и за каждый из трех последних месяцев отчетного периода (октябрь, ноябрь и декабрь 2017 года);
- определить размер страхового тарифа с учетом скидки или надбавки.
Таблицу 1.1 в составе бланка 4-ФСС за 2017 год должны формировать исключительно те страхователи-работодатели, которые временно передают своих сотрудников другим организациям или предпринимателям. Если так, то в таблице требуется отразить:
- численность направленных работников;
- выплаты, с которых начислены страховые взносы, за полугодие, за апрель, май и июнь;
- выплаты в пользу инвалидов;
- ставку страховых взносов принимающей стороны.
В нашем примере заполнять эту таблицу не нужно, поскольку таких обстоятельств в отчетном периоде не было.
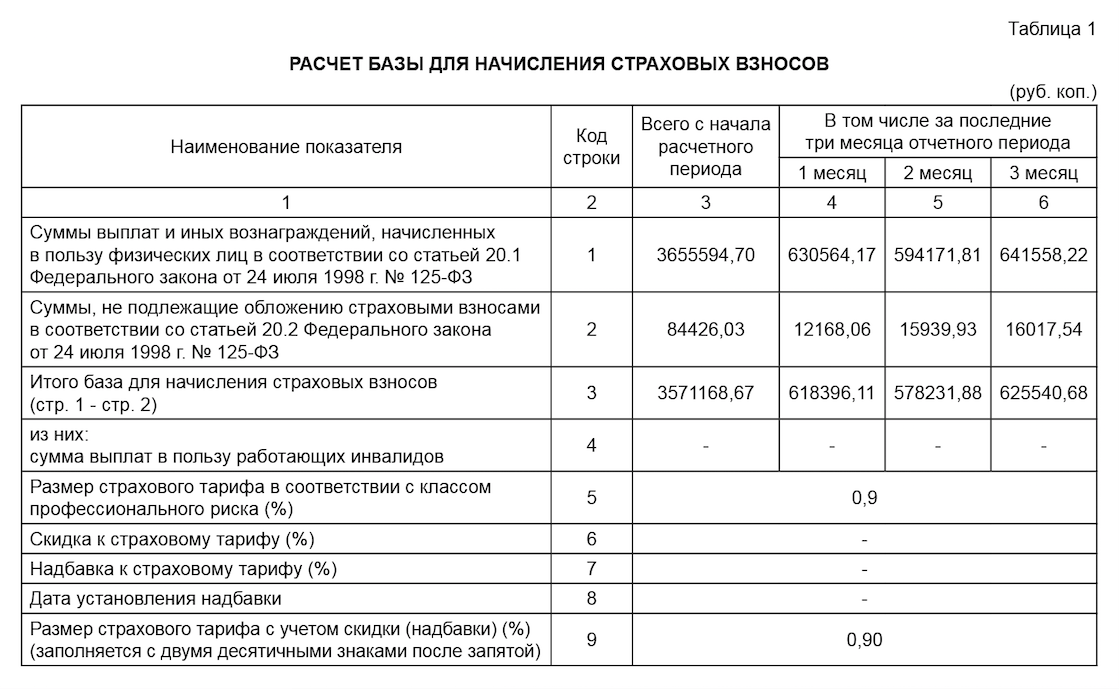
Таблица 2: расчеты по взносам
В таблице 2 отчета 4-ФСС за 4 квартал 2017 года нужно отразить следующие сведения по данным бухгалтерского учета (разд. III Порядка заполнения расчета 4 – ФСС):
- в строке 1 – задолженность по взносам на страхование от несчастных случаев на начало 2017 года;
- в строках 2 и 16 – начисленные с начала 2017 года и уплаченные суммы взносов на страхование от несчастных случаев («на травматизм»);
- в строке 12 – задолженность территориального органа ФСС РФ перед организацией на начало 2017 года;
- в строке 15 – произведенные с начала 2017 года расходы по страхованию от несчастных случаев;
- в строке 19 – задолженность по взносам на страхование от несчастных случаев на 31 декабря 2017 года, в том числе недоимку – по строке 20;
- в других строках – остальные имеющиеся данные.
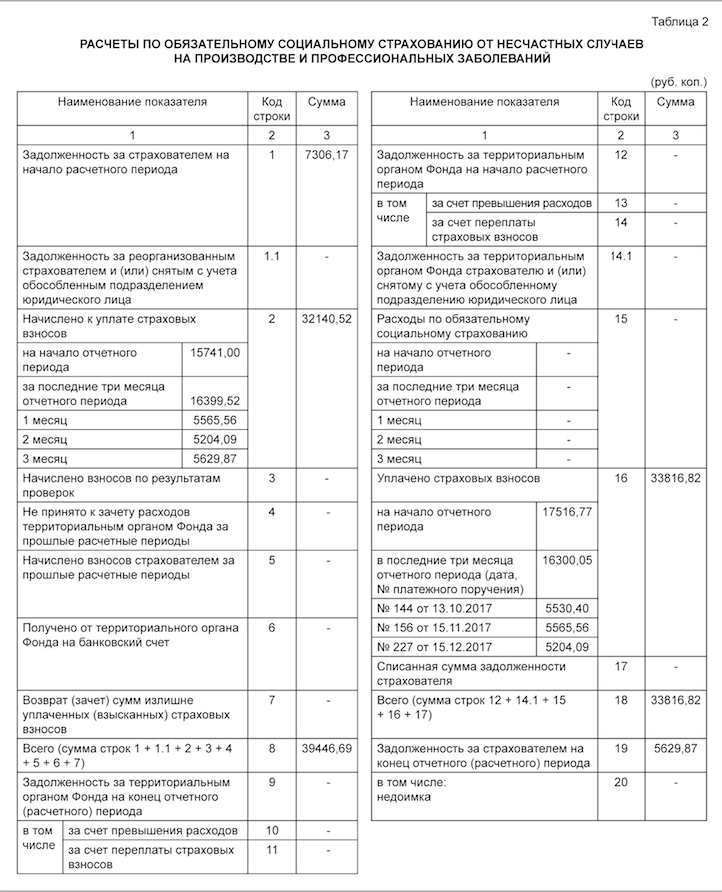
Обратите внимание, что Приказом ФСС от 07.06.2017 № 275 в таблицу 2 формы 4 – ФСС добавлены:
- строка 1.1, в которой отражается сумма задолженности реорганизованного страхователя и (или) снятого с учета обособленного подразделения перед территориальным органом ФСС РФ;
- строка 14.1, где указываются сведения о задолженности территориального органа ФСС РФ перед реорганизованным страхователем и (или) перед снятым с учета обособленным подразделением.
Эти строки заполняют страхователи-правопреемники и организации, в состав которых входили такие обособленные подразделения.
Когда заполняют таблицу 4
Таблицу 4 сдавайте в составе отчета 4-ФСС за 4 квартал 2017 года, если с января по декабрь 2017 года имели место несчастные случаи на производстве или были выявили профзаболевания. Однако в нашем примере эту таблицу заполнять не нужно.
Таблица 5: медосмотры и специальная оценка
В таблице 5 годового отчета 4-ФСС за 2017 год необходимо отразить сведения:
- об общем количестве рабочих мест, подлежащих специальной оценке условий труда, и о результатах проведенной специальной оценки, а если срок действия результатов аттестации рабочих мест не истек, то сведения на основании этой аттестации;
- о проведенных обязательных предварительных и периодических медицинских осмотрах работников.
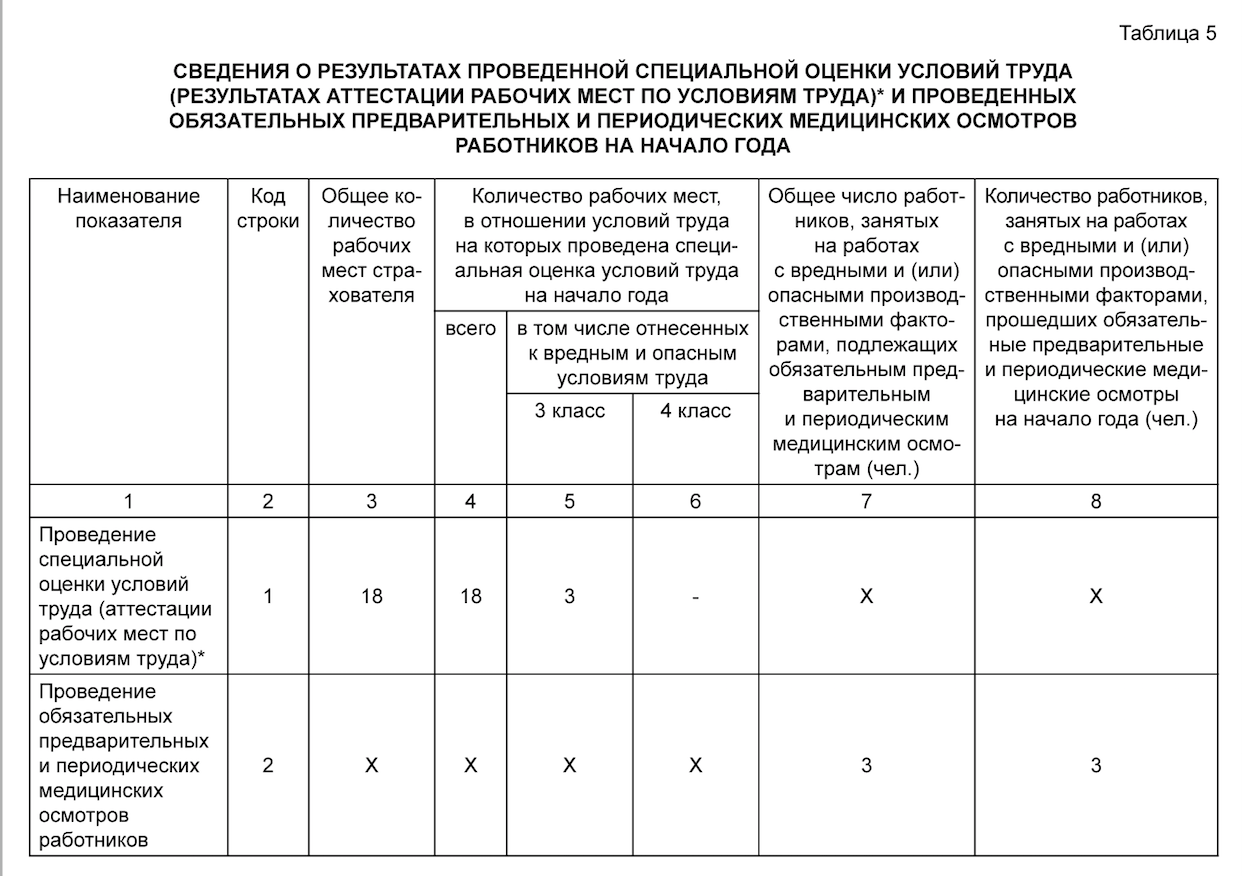
Также вы можете скачать другой пример заполнения годового 4-ФСС за 4 квартал 2017 года в формате Excel.
Возможная ответственность
За нарушение срока сдачи расчета 4 – ФСС за 4 квартал 2017 года установлен штраф: 5% суммы взносов на страхование от несчастных случаев, начисленных к уплате за июль, август и сентябрь за каждый полный или неполный месяц просрочки. При этом штраф не может быть меньше 1000 рублей и не должен превышать 30% указанной суммы взносов (п. 1 ст. 26.30 Закона № 125-ФЗ).
Также работника компании, ответственного за представление отчетности (бухгалтера или директора), могут оштрафовать на сумму от 300 до 500 рублей (ч. 2 ст. 15.33 КоАП РФ).Возмещение из ФСС в 2018 году
Несмотря на то, что в 2018 года контролируют уплату страховых взносов налоговые органы, проверять расходы по выплате пособий и выделять средства на возмещение таких затрат по-прежнему будет Фонд социального страхования.
За возмещением затрат по выплате пособий работодатель обращается в отделение ФСС в случаях, когда начисленных страховых взносов недостаточно для выплаты пособий или работодатель применяет пониженный «нулевой» тариф и взносы на обязательное социальное страхование не платит, например, плательщики на УСН (упрощенной системе налогообложения), осуществляющие льготные виды деятельности (ч.2 ст.4.6 Федерального закона от 29.12.2006 № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»).
Заметим, что форма 4-ФСС не содержит сведений по начисленным и уплаченным страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством и произведенным расходам. Поэтому для возмещения расходов по пособиям, выплаченным после 1 января 2017 года потребуется дополнительно представить справку-расчет, которая должна включать все данные, поименованные в п.2 Приказа № 585н. В частности, сведения задолженности по взносам на начало и конец отчетного (расчетного) периода, о начисленных к уплате, доначисленных и уплаченных взносах, о расходах, которые не были приняты к зачету. См. « ».
С 1 января 2018 года по экстерриториальному принципу будут доступны следующие государственные услуги Фонда социального страхования РФ:
- Государственная услуга по регистрации и снятию с регистрационного учета лиц, добровольно вступивших в правоотношения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством.
- Государственная услуга по регистрации и снятию с регистрационного учета страхователей – физических лиц, заключивших трудовой договор с работником.
- Государственная услуга по регистрации и снятию с учета страхователей – физических лиц, обязанных уплачивать страховые взносы в связи с заключением гражданско-правового договора.
- Государственная услуга по приему документов, служащих основаниями для исчисления и уплаты (перечисления) страховых взносов, а также документов, подтверждающих правильность исчисления и своевременность уплаты (перечисления) страховых взносов.
Таким образом, с 1 января 2018 года заявители могут подать документы, необходимые для получения вышеперечисленных государственных услуг, а также получить результаты их предоставления в любом предоставляющем такие услуги подразделении в пределах территории Российской Федерации по выбору заявителя независимо от его места жительства или пребывания (для физических лиц и индивидуальных предпринимателей) либо места нахождения (для юридических лиц).
Данные изменения внесены Федеральным законом от 05.12.2017 № 384-ФЗ «О внесении изменений в статьи 7 и 29 Федерального закона «Об организации предоставления государственных и муниципальных услуг».
В 2015 году взносами по соцстраху стали облагать выплаты в пользу иностранных рабочих, . Изменился порядок заполнения формы 4 ФСС: добавились новые таблицы, расчет производится с точность до копеек, доначисленные суммы должны быть отражены по результатам, как выездных, так и камеральных проверок.
В конце прошлого года были внесены изменения во все законодательные акты, регулирующие уплату страховых взносов.Остановимся подробнее на том, что касается расчета облагаемой базы и сроков сдачи отчетности, а затем рассмотрим на примере, как заполнить форму 4 ФСС, утвержденную последним Приказом № 59 от 26.02.2015 .
Порядок сдачи отчетности
Отчет обязаны сдавать все организации и индивидуальные предприниматели, имеющие наемных работников и начисляющие им зарплату (ч.1.ст.5, ч.1.ст.9, № 212-ФЗ от 24.07.2009). В нем отражаются сведения о начисленных и уплаченных платежах на социальное страхование:
- в связи с временной нетрудоспособностью и материнством, разд. I (№ 256-ФЗ от 29.12.2006);
- от травм и профзаболеваний, полученных на производстве,разд. II (№ 125-ФЗ от 24.07.1998).
Взносы в ФСС не уплачиваются с вознаграждений, выплаченных по договорам подряда. Страхование от производственного травматизма производится только, если это прямо предусмотрено соглашением.
Отчетность ежеквартально представляется в территориальный орган по месту регистрации страхователя. Отчетные периоды : 3, 6, 9 и 12 месяцев. Допускается подача сведений обособленным подразделением по месту его нахождения, если оно самостоятельно начисляет зарплату, имеет отдельный баланс и расчетный счет.
Ответственность за нарушения
За несвоевременную сдачу отчета в ФСС предусмотрены разные штрафы для платежей по ВНиМ и травматизму.В первом случае:это пени в размере 5% от начисления за 3 последних месяца отчетного периода; но не меньше 1000 рублей и не больше 30%. Такие же санкции применяются во втором - при задержке до 180 дней, но минимум равен 100 рублям. При сдаче отчета позднее, штраф уже составит 30% от всей суммы, подлежащей уплате, плюс 10% за каждый месяц, начиная со 181 дня; верхний порог неустановлен. На должностных лиц может быть наложен административный штраф от 300 до 500 рублей.
Новые изменения с 2015 года
- Начисления по трудовым договорам с иностранцами теперь облагаются взносами на оплату временной нетрудоспособности и по материнству. Они получают соответствующее возмещение при условии, что работодатель перечислял средства в ФСС не меньше 6 месяцев.
- Ограничен размер необлагаемого размера компенсации при увольнении: 3-х кратный среднемесячный заработок (в районах Крайнего Севера - 6-ти кратный), (пп.2, п.1., ст.20.2 № 125-ФЗ от 24.07.1998).
- Предельная величина для начисления установлена в размере 670 тысяч рублей в год на одного работника (Постановление Правительства № 1316 от 04.12.2014).
- Изменился размер детских пособий. По уходу за первым ребенком минимальный размер составляет - 2 718,34, за вторым и последующими детьми - 5 436,67 рубля. Единовременные выплаты: при рождении - 14 497,80, при постановке на учет в ранние сроки беременности - 543,67 рубля.
- Организации с численностью более 25 человек, обязаны сдавать отчетность в электронном виде, с использованием усиленной квалифицированной ЭЦП (было 50).
- Суммы, подлежащие перечислению, рассчитываются с точностью до копеек (ч.7, ст.15 № 212-ФЗ от 24.07.2009).
- Изменились сроки подачи отчетности. Форму 4 ФСС нужно подавать до 20 числа (на бумажных носителях) и до 25 числа (в электронном виде) месяца, следующем за окончанием отчетного периода.
Краткая инструкция по заполнению отчета
Форма состоит из титульного листа и 2-х разделов, обозначенных римскими цифрами (I,II). Первый содержит 9 таблиц, второй — 5, итого: 14 страниц (8,9 табл. объединены на одной).Они заполняются синей или черной пастой печатными буквами (можно с помощью техники), в свободных ячейках ставятся прочерки.
Внимание. При отсутствии данных для заполнения отдельных частей формы-расчета, их не требуется формировать и представлять. Но страниц не должно быть меньше 6-ти, так как титул, приложения 1, 3, 6, 7, 10 — обязательны для сдачи всеми плательщиками взносов.
Пример.
В профилактории ООО «Нарцисс" работает 23 человека, за 1 квартал выплачена зарплата в объеме 1 149 700 рублей. На начало года не было задолженности и переплаты. В январе один работник 15 дней болел; по больничному листу получил — 10 500 рублей, из которых 2100 за счет предприятия (3 дня) и 8 400- за счет соцстраха. Сведения представлены 15 апреля 2015 года, на день сдачи платежи за март не перечислены.
На этом примере сформирован отчет, который можно использовать как образец. Сейчас многие сервисы предлагают заполнить форму 4 ФСС онлайн бесплатно, ноне всегда можно распечатать и сохранить данные. Практичнее использовать файл в формате Excel.
Титульный лист, стр. 001
В нем, как обычно заполняются все сведения об организации. Обратим внимание на некоторые моменты, отмеченные на рисунке 1:
- период: при сдаче отчета заполняются только первые две ячейки, при обращении за выделением средств на выплату — только две вторые;
- шифр проставляется в соответствии с приложениями №1 (3 первые цифры), 2 (2 вторые), 3 (2 третьи) к Приказу от 26.02.2015 ; в приведенном примере он говорит о том, что профилакторий«Нарцисс» рассчитывает взносы по общему тарифу, не относится к госучреждениям и не подпадает под льготный режим налогообложения;
- при заполнении 13-ти значного регистрационного номера, первые 2 цифры проставляют нулями.

Раздел I. Таблицы.
№ 1. (стр. 002)
В ней указываются: начисления по ВНиМ за отчетный период — 1 кв. 2015 г, расходы по больничному листу за счет средств ФСС, перечисленная сумма. Поскольку последний месяц квартала не был оплачен, то показывается задолженность перед фондом.Код по ОКВЭД заполняется только организациями, уплачивающими взносы по сниженным тарифам и соответствующим видам деятельности (п.8, 11 ч.1; ч.1.4, 1.5 ст.58 № 212 -ФЗ).
№ 2. (стр. 003)
Содержит сведения о количестве дней временной нетрудоспособности и пособиях, выплаченных за счет средств фонда, ее форма немного изменена.Если таких выплат не было — приложение не включается в отчет.
№ 3. (стр. 004)
На рисунке 2 показано, как заполнить таблицу 3 формы 4 ФСС. Общая сумма начисленной зарплаты, с которой должны быть удержаны взносы, уменьшается за счет выплаченного пособия. В итоге, остается база для начисления по ВНиМ. Строка 3 заполняется, только если имеются выплаты, превышающие предельный установленный размер на 2015 год: 670 000 рублей. Строки 5 — 7, соответственно, при наличии указанных условий.
Добавим, что это требуется потому, что тариф для СПН (5) на 2012-2018 годы равен 0, а для иностранных работников — 1,8%.

№ 3.1.
Включается в отчет, если в отчетном периоде были выплаты в пользу иностранцев, работающих по патенту. Граждане ЕАЭС и высококвалифицированные специалисты в ней не указываются.
№ 4.
Она предназначена для компаний,занятых внедрением результатов интеллектуальной собственности, работающих в сфере информационных технологий и в особых экономических зонах, уплачивающих страховые взносы по льготным тарифам, установленным ч.3 ст.58 № 212-ФЗ.
№ 4.1.
Заполняется ИП и организациями, применяющими УСН, а также совмещающими эту систему с ЕНВД по отдельным видам деятельности или патентной системой, имеющими право на уплату по сниженным тарифам, предусмотренным ч. 3.4. ст.58 № 212-ФЗ.
№ 4.2.
Эта таблица обязательна только для некоммерческих объединений на упрощенной системе налогообложения, осуществляющих деятельность в сфере социального обслуживания, здравоохранения, культуры и спорта, уплачивающих взносы по тарифам ч. 3.4. ст.58 № 212-ФЗ.№ 4.3.
Заполнять это приложение должны плательщики, работающие на ПСН , в отношении зарплаты работников, занятых соответствующей деятельностью. По каждому используемому патенту заполняется отдельная строка. Исключения: ИП, сдающие в аренду собственную недвижимость (дома, землю), занятые розничной торговлей и оказанием услуг общественного питания через стационарные объекты площадью менее 50 кв. м.
№ 5.
Ее формируют организации, которые в отчетном периоде производили выплаты пособий по беременности и родам, по уходу за ребенком, оплату дополнительного отпуска матерям детей-инвалидов и так далее.Все, кто заполняет таблицу 5 формы 4 ФСС, должны следить, чтобы данные в графе 5 совпадали в приложениях 5 и 2 (Рисунок 3).

Раздел II. Таблицы.
Данные этого раздела заполняются с учетом кодов ОКВЭД и Порядка отнесения организации к классу профессионального риска, утвержденного Приказом Минздравсоцразвития № 55 от 31.01.2006 года в соответствии с Классификацией (№ 625н от 25.12.2012).
№ 6.(стр. 005)
Представляет собой расчет базы по страхованию от производственного травматизма. В ней обязательно проставляется код основной деятельности. В приведенном примере облагаемая сумма одинакова для обоих разделов (табл.2 и 6), код 85.11.2 -это 1 класс риска, соответствующий ему тариф - 0,2%.
№ 7.(стр. 006)
Подробнее рассмотрим, как заполнить таблицу 7 формы 4 ФСС. Исчисленные страховые платежи с базы, указанной в табл.6 проставляется в строке 2 (гр. 3) и ниже расшифровываются помесячно. В строке с кодом 16 указывается уплаченная за отчетный период сумма за минусом марта (766,40). Она показана в графе 19 как задолженность на дату сдачи отчета.В строку 20 ее не вносят, так как недоимкой она не является (рисунок 4).
1 139200,00 × 0.002 = 2 278,40

Примечание: Кстати сформировать и сдать отчетность в ФСС вы можете при помощи онлайн-сервиса "Мое дело" .
Для тех, кто готовит отчетность с помощью программы 1С, будет полезен представленный ниже видеоматериал.